
Oleh: Assyifa
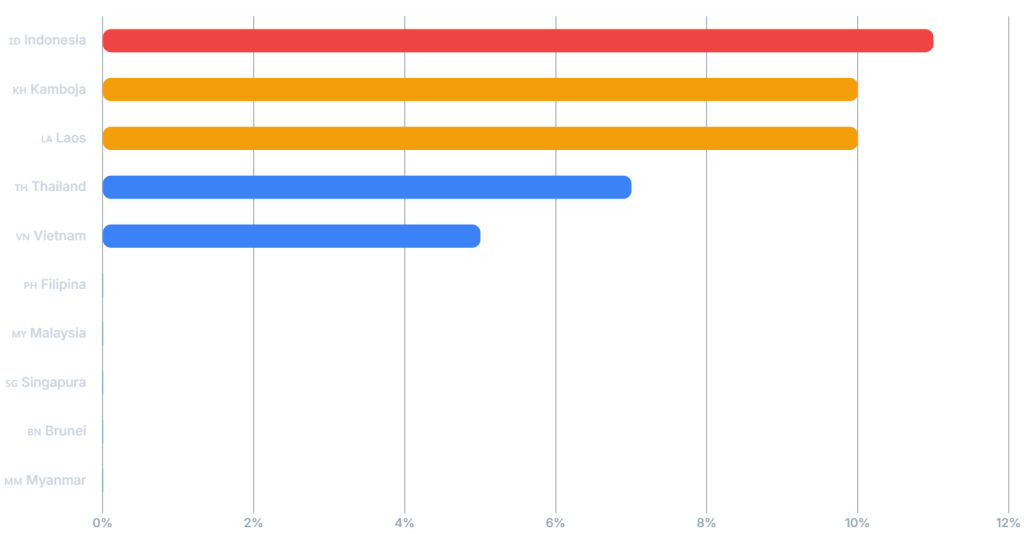
Neraca – Masyarakat terus didorong untuk meningkatkan minat baca, sementara akses terhadap buku masih menjadi persoalan yang belum sepenuhnya terselesaikan. Di tengah berbagai kampanye literasi dan upaya meningkatkan kualitas pendidikan, Indonesia justru menerapkan pajak dengan tarif efektif 11 persen terhadap sejumlah buku komersial. Angka tersebut menempatkan Indonesia di posisi tertinggi dibandingkan negara-negara ASEAN lainnya. Ironisnya, ketika buku seharusnya menjadi salah satu sarana paling mudah untuk memperoleh pengetahuan, kebijakan perpajakan justru menambah persoalan dalam upaya menjangkau bahan bacaan.
Berdasarkan infografik GoodStats, Indonesia menjadi negara dengan tarif pajak buku tertinggi dalam perbandingan sembilan negara ASEAN. Sementara itu, lima negara ASEAN lainnya, yaitu Filipina, Malaysia, Singapura, Brunei Darussalam, dan Myanmar, memberikan pembebasan pajak sepenuhnya terhadap buku. Perbedaan ini memperlihatkan bagaimana kebijakan perpajakan di kawasan memiliki pendekatan yang beragam dalam memperlakukan buku. Ketika sejumlah negara memberikan ruang lebih luas bagi masyarakat untuk memperoleh bacaan tanpa beban PPN, Indonesia masih mempertahankan pengenaan pajak terhadap kategori buku komersial.
Persoalan ini berkaitan dengan kebijakan pemerintah dalam mengatur PPN buku. Melalui PMK Nomor 5/PMK.010/2020, pemerintah memberikan pembebasan PPN untuk sejumlah kategori, seperti buku pelajaran umum, kitab suci, dan buku pelajaran agama. Artinya, tidak semua buku dikenakan pajak, sementara buku komersial yang tidak memenuhi persyaratan pembebasan tetap dikenakan PPN.
Namun, DJP pada November 2024 menjelaskan bahwa buku fiksi, novel, hingga komik juga dapat memperoleh fasilitas pembebasan PPN selama memenuhi ketentuan. Hal ini menunjukkan bahwa pengenaan pajak buku tidak semata-mata ditentukan oleh jenis bacaannya, tetapi juga persyaratan yang berlaku. Meski demikian, muncul pertanyaan: jika buku merupakan sarana penting untuk memperoleh pengetahuan, mengapa pembebasan pajaknya masih dibatasi oleh sejumlah ketentuan?
Beban pajak turut memengaruhi persoalan harga buku di pasaran. Dalam proses penerbitan, terdapat berbagai biaya, mulai dari pengadaan kertas, penyuntingan, pencetakan, royalti penulis, hingga distribusi. Pengenaan PPN terhadap buku komersial menjadi salah satu komponen yang perlu diperhitungkan dalam rantai perdagangan dan berpotensi memengaruhi harga jual. Dampaknya, masyarakat dengan daya beli terbatas, terutama pelajar dan mahasiswa, dapat semakin kesulitan menjangkau buku sebagai sumber pengetahuan. Bagi masyarakat dengan daya beli terbatas, khususnya pelajar dan mahasiswa, harga buku bukan sekadar angka pada label produk, melainkan pertimbangan yang dapat menentukan apakah mereka mampu membeli bacaan atau harus mengurungkan niatnya.
Namun, pajak dalam industri perbukuan tidak hanya dikenakan pada buku yang dibeli masyarakat. Penulis juga dikenakan pajak atas royalti yang diterima dari karyanya. Berdasarkan PPh Pasal 23, royalti pada prinsipnya dipotong pajak sebesar 15 persen dari jumlah bruto. Sementara itu, penulis orang pribadi yang memenuhi ketentuan penggunaan NPPN dapat memperoleh perhitungan pajak efektif sebesar 6 persen dari total royalti. Artinya, dari royalti Rp10 juta, pemotongan pajaknya mencapai Rp600 ribu.
Selain itu, penghasilan penulis juga diperhitungkan dalam kewajiban PPh tahunan dengan tarif progresif 5 hingga 35 persen, bergantung pada besarnya penghasilan kena pajak. Dengan demikian, beban perpajakan dalam industri perbukuan tidak hanya menyentuh pembaca melalui harga buku, tetapi juga penulis melalui penghasilan yang diperoleh dari karyanya.
Persoalan pajak buku sebenarnya bukan hal baru yang luput dari perhatian publik. Pada 2017, penulis Tere Liye sempat menghentikan peredaran sejumlah bukunya sebagai bentuk protes terhadap persoalan perpajakan yang membebani penulis dan industri perbukuan. Perdebatan mengenai pajak buku kemudian terus muncul dalam berbagai pembahasan kebijakan. Pada 2025, dorongan revisi Undang-Undang Nomor 3 Tahun 2017 tentang Sistem Perbukuan juga kembali mengangkat persoalan penghapusan PPN buku. Salah satu alasan yang disuarakan adalah perlunya memperluas akses masyarakat terhadap bahan bacaan melalui kebijakan perpajakan yang lebih mendukung industri perbukuan.
Persoalan pajak juga menjadi bagian dari keresahan publik. Pada 27 Desember 2024, Badan Eksekutif Mahasiswa Seluruh Indonesia (BEM SI) menggelar aksi di kawasan Patung Kuda, Jakarta Pusat, untuk menolak rencana kenaikan PPN menjadi 12 persen. Meski tidak secara khusus menyoroti pajak buku, aksi tersebut menunjukkan adanya penolakan terhadap kebijakan kenaikan pajak secara umum. Sementara itu, kampanye #NoTaxforKnowledge yang didorong Asosiasi Media Siber Indonesia (AMSI) pada 2026 turut mengangkat persoalan pajak atas produk pengetahuan, termasuk buku. Kedua hal ini memperlihatkan bahwa kebijakan perpajakan juga berkaitan dengan akses masyarakat terhadap informasi dan pengetahuan.
Di tengah berbagai tuntutan tersebut, kebijakan perpajakan terhadap buku perlu kembali dievaluasi dengan mempertimbangkan dampaknya terhadap akses pendidikan dan penyebaran pengetahuan. Ketika lima negara ASEAN membebaskan pajak buku, sementara Indonesia masih mengenakan tarif efektif 11 persen terhadap sejumlah buku komersial, perbedaan ini patut menjadi bahan pertimbangan. Terlebih, fasilitas pembebasan PPN yang telah tersedia belum sepenuhnya menjawab persoalan keterjangkauan buku di masyarakat.
Meningkatkan minat baca tidak cukup hanya melalui penyediaan perpustakaan dan kampanye literasi. Pemerintah juga perlu memperhatikan kemudahan masyarakat dalam memperoleh bahan bacaan. Sebab, terdapat ironi ketika masyarakat terus didorong untuk memperluas wawasan, tetapi akses terhadap buku masih dihadapkan pada berbagai beban biaya. Jika membaca merupakan salah satu jalan untuk mencerdaskan kehidupan bangsa, kebijakan yang mengatur akses terhadap buku semestinya turut mendukung tujuan tersebut.
Referensi:
https://goodstats.id/infographic/pajak-buku-11-mengapa-indonesia-sendirian-di-puncak-asean-L3Aa5
https://jdih.kemenkeu.go.id/dok/5-pmk-010-2020#
https://pajak.go.id/id/siaran-pers/ppn-2025-kebijakan-baru-beban-pajak-tetap-ringan-untuk-masyarakat
https://www.pajak.go.id/index.php/id/penulis
https://www.pajak.go.id/id/mekanisme-penghitungan-pajak-penghasilan-orang-pribadi
https://www.antaranews.com/berita/651129/keluhan-pajak-tere-liye-dan-respons-pemerintah